

Verse involucrado en un accidente automovilístico puede arruinarle el día. Cuando sufre daños materiales y su auto queda siniestro total, puede arruinarle todo el año.
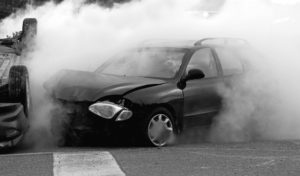
Según la ley de Colorado, si usted se ve involucrado en un accidente automovilístico que ocurrió sin que fuera su culpa, tiene derecho a reclamar una indemnización. Incluso si tuvo parte de la culpa del accidente, aún es posible obtener una indemnización, aunque será proporcional a su grado de culpa.
Pero el punto complicado para obtener la indemnización que usted merece es cuando la compañía de seguros dice que su auto está demasiado dañado para repararlo. En tal situación, la compañía de seguros solo le pagará lo que considera que valía el auto inmediatamente antes del accidente. Esto puede ser una muy mala noticia si todavía está pagando una gran parte del préstamo del auto.
Debe saber que tiene derechos que puede hacer valer en esas situaciones. Es posible que impugne la decisión de la compañía de seguros o su valoración de su auto. Con una representación legal de primer nivel, como la que ofrecemos en Malman Law Firm, puede hacer valer sus derechos para lograr una mejor resolución.
Nuestros más de 40 años de experiencia en el manejo de casos de accidentes automovilísticos y lesiones personales nos han ayudado a construir una excelente red de contactos que tendrá a su disposición como nuestro cliente. Le explicaremos cuáles son sus derechos en caso de que se presente esta situación y le ayudaremos a entender qué opciones tiene tras la decisión de la compañía de seguros.
En este artículo, le ofrecemos un desglose de lo que significa que su auto sea declarado siniestro total y en qué casos esto ocurre. También comprenderá qué sucede cuando su auto es declarado siniestro total y qué puede hacer al respecto.
¿Cuándo se considera que un vehículo es una pérdida total?
En lo que respecta a las compañías de seguros de automóviles, un vehículo con siniestro total es una pérdida total. Se considera que ya no es reparable. Por lo tanto, en lugar de pagarle lo que costaría reparar su vehículo, la compañía de seguros le pagará el valor que tenía el auto justo antes del accidente.
El valor que paga la aseguradora también se conoce como valor justo de mercado o valor real del auto (ACV). La aseguradora en cuestión puede ser la suya o la de la parte culpable, dependiendo de los hechos del accidente.
En muchos estados, existen normas para determinar cuándo un auto debe considerarse una pérdida total. Por lo general, su aseguradora considerará que su auto es una pérdida total cuando el costo de la reparación supere el 80 % de su valor.
Esto significa que, si su auto valía $10,000 el día del accidente, la compañía no pagará reparaciones que superen los $8,000. En lugar de reparar su auto, le pagarán los 10,000 dólares como compensación por la pérdida de su auto. Por lo general, luego subastarán su auto.
Por lo general, la aseguradora está obligada a ofrecerle una indemnización en efectivo basada en el costo real de otro vehículo comparable. Cualquier cantidad que le ofrezcan debe incluir el valor de todos los impuestos y cargos aplicables que normalmente pagaría por el vehículo. También pueden decidir ofrecerle un vehículo comparable al suyo como reemplazo. Esto incluye el pago de los impuestos y cargos aplicables.
Pero, ¿por qué importa si su auto es declarado siniestro total o no?
¿Por qué importa si su auto es declarado siniestro total o no?
Un vehículo declarado siniestro total básicamente ya no existe. La declaración de la compañía de seguros significa que no tendrá otro vehículo hasta que saque dinero de su bolsillo y compre uno nuevo.
Si lo desea, puede comprarle el auto a la compañía de seguros, especialmente si realmente no puede permitirse otro auto de inmediato. Sin embargo, tenga cuidado con esto. La ley exige que la aseguradora cambie inmediatamente el título del vehículo a un «título de salvamento» una vez que lo declare siniestro total. Antes de que esto pueda revertirse, el vehículo debe estar en condiciones de funcionar según todas las normas pertinentes.
Además, si aún tiene una deuda por el financiamiento de su auto cuando este queda en pérdida total, primero deberá saldar esa deuda.
¿Qué pasa si aún tiene una deuda por su auto cuando este sufre una pérdida total?
Si no debe mucho por su auto en el momento en que se declara pérdida total, esto no será un gran problema. Lo que sucede en esta situación es que la compañía de seguros emitirá un cheque por el valor actual de mercado (ACV) del auto y se lo enviará a su entidad financiera.
Esto se debe a que el hecho de que su auto haya sufrido un siniestro total no afecta la deuda que tiene con la entidad financiera. Se espera que siga haciendo los pagos del vehículo independientemente de lo ocurrido. Si no continúa con los pagos, el auto puede ser embargado. Además, el monto que debe puede ser reportado a las agencias de crédito. Esto afectará su crédito y reducirá sus posibilidades de obtener financiamiento a bajo costo.
La empresa de financiamiento deducirá lo que aún debe por el auto y le enviará un cheque por la diferencia. Esto le deja con una cantidad considerable en su bolsillo para empezar de nuevo y, tal vez, explorar algunas opciones de financiamiento para un vehículo.
Puede verificar que la valoración que la compañía de seguros le da a su auto coincida con el valor justo de mercado. Fuentes como NADA Car Guides y Kelley Blue Book pueden orientarle sobre los rangos de mercado aceptados para la mayoría de los modelos de autos, incluso de hace varias décadas.
Si la aseguradora decide darle un vehículo de reemplazo, puede llegar a un acuerdo con la compañía de financiamiento. Esto le permitiría seguir haciendo los pagos de su auto anterior sobre el nuevo vehículo.
Pero la situación es completamente diferente si aún se encuentra en las primeras etapas de su contrato de financiamiento. Esto significa que tendrá que destinar una suma considerable de la indemnización a saldar lo que aún debe por el auto.
Esto puede dejarle con muy poco después de recibir la indemnización de la compañía de seguros. Peor aún, puede dejarle con una deuda pendiente con la empresa de financiamiento.
¿Qué pasa si el pago de su aseguradora no es suficiente para saldar su financiamiento?
En pocas palabras: si la indemnización por su auto no alcanza para saldar su deuda de financiamiento, usted es responsable de la diferencia. Una vez agotada la indemnización de la aseguradora, la diferencia se cobrará de su cuenta personal. Este es un escenario común, principalmente debido a lo rápido que se deprecia un auto.
Sin embargo, si cuenta con la Protección Garantizada de Activos (GAP), no tendrá que hacerse responsable personalmente de la diferencia. La GAP básicamente hace lo que su nombre indica: paga la diferencia entre el pago de la aseguradora y lo que aún le debe a la entidad financiera.
Por lo general, se ofrece como un complemento al momento de contratar el financiamiento. Debería buscar sus documentos de financiamiento y revisarlos cuidadosamente para saber si cuenta con la GAP. Si no encuentra nada, puede llamar a la compañía de seguros, solo para asegurarse.
Póngase en contacto con los mejores abogados especializados en accidentes automovilísticos de Colorado
Descubrir que la indemnización por su accidente le dejará con una deuda con la compañía de financiamiento nunca es una buena noticia. Pero hay mucho que puede hacer para remediar la situación. Recuerde que no tiene por qué pasar por todo este proceso solo.
En Malman Law Firm, haremos todo lo posible para asegurarnos de que reciba una indemnización justa. También le ayudaremos a explorar cada una de las opciones que le brinden una ventaja.
Llámenos al (303) 219-3834 o haga clic aquí para iniciar una conversación hoy mismo.